台灣人去大陸,微信支付能用,而且近年對旅客綁國際卡的支援比以前友善。只要身分證件(台胞證為主,護照可一試)、可海外交易的信用卡與簡訊驗證都準備好,微信綁卡通常不會太久;真正要確認的是能否在大陸現場順利掃碼消費。
不過我得老實說,微信支付對台灣旅客來說,定位比較像「備用方案」。我去年跑了一趟成都加重慶,全程主力用支付寶,但有好幾次在餐廳遇到只能用微信小程序點餐的情況,這時候微信支付就派上用場了。所以我的建議很直接:支付寶當主力,微信支付當備援,兩個都開通最保險。
如果你常跑大陸、不想再被「綁台灣卡」的各種限制卡住,最徹底的解法是辦一張自己的大陸銀行卡(台灣人開戶與避坑全攻略),微信、支付寶綁上大陸卡後幾乎全功能解鎖。
這篇文章會從微信支付開通流程、微信綁卡步驟、手續費比較,一路講到跟支付寶到底怎麼選。如果你正在準備大陸旅行,花五分鐘看完,能幫你少踩不少坑。
先說結論:台灣旅客去大陸,微信支付能用,但我不會把它當唯一付款工具。最穩的組合是「支付寶主力、微信支付備援、現金與實體信用卡保底」。出發前先完成身分證件實名(官方清單含護照與台胞證)、綁定至少 1 張 Visa/Mastercard/JCB 類型的信用卡,並打開發卡銀行海外交易功能。
真正要注意的是:手續費、可用卡別、身分文件與交易上限,微信和發卡銀行都會調整。我會建議出發前就把卡綁好,到了大陸第一筆先挑小額付款試,付款頁顯示的費用和上限,才是你這張卡當下的真實情況。
微信支付台灣人到底能不能用?有什麼限制?
能用,但有限制——這句話請記好。
非大陸用戶可以用海外手機號註冊或登入 WeChat,再用台胞證等身分文件走完 Weixin Pay 流程、綁定國際卡(北京朝陽區 Weixin Pay 外卡指南、Tencent 對旅客支付服務的說明都有完整步驟)。
常見可用卡別包含 Visa、Mastercard、JCB 等。卡過不過,關鍵常常不在微信,而在台灣發卡銀行的風控,所以我會建議身上準備兩張不同卡組織的信用卡,一張被擋就換另一張。
但重點來了:綁台灣信用卡的微信支付,只能「付錢」,不能收錢。
具體來說,你不能轉帳給別人、不能收別人的轉帳、不能發紅包也不能搶紅包、不能儲值微信錢包。聚餐 AA 是最常卡住的場景:我微信一直用的是大陸銀行卡,朋友轉帳給我沒問題;只綁台灣卡的人就不行,別人要轉給你的錢收不進來。所以跟只綁台灣卡的朋友吃飯,我都是先把整桌結掉,回台灣再算。
如果你只是去大陸旅遊,這些限制通常還能接受。多數日常購物、交通與餐飲掃碼場景,可以先把微信支付當備援;但社交金流(紅包、轉帳)不要列入行程假設。
📌 重點整理:台灣人綁台灣信用卡的微信支付,請先當成掃碼付款工具。轉帳、紅包、儲值通通不要預期;旅遊消費可當備援,社交金流不行。
開通微信支付之前要準備什麼?
在你動手之前,先確認手邊有這三樣東西:
❶ 台胞證(有效期內)
台灣旅客我會建議先備妥有效台胞證,再開通微信支付。
台胞證本來就在微信認可的身分文件裡,也是最不容易被打回的那一種。還沒辦的人現在辦正划算:2025 年 7 月 1 日至 2027 年 12 月 31 日,台灣「首來族」首次申領台胞證免收證件費(國家移民管理局公告)。我自己的台胞證是五年卡,12306 訂票也是用同一張。
代辦費、拍照費或急件費不一定免,出發前可以先看我的台灣人去大陸行前準備攻略。
❷ 一張 Visa / Mastercard / JCB 信用卡
優先準備信用卡,因為旅遊付款時比較方便追蹤帳單、處理授權與臨時鎖卡。WeChat Pay 國際卡現在支援的卡組織已經很廣,Visa、Mastercard、American Express、Discover Global Network、JCB、Diners Club、UnionPay 都在內。
但卡組織支援,不代表你的發卡銀行一定放行,簡訊驗證和海外交易手續費也是各家銀行自己定。挑卡我只看兩件事:海外回饋高、App 可即時鎖卡/解鎖。我自己海外消費都是用台新 Gogoro 聯名卡,帳單集中在一張,月底對帳最省事。
❸ 台灣手機號碼
註冊微信帳號需要手機收驗證碼,台灣的 +886 門號就行。如果你已經有微信帳號,這步可以跳過。
出發前 10 分鐘檢查清單:台胞證資料在手邊、微信已能登入、信用卡海外交易已開、銀行簡訊/OTP 收得到、支付寶也已綁好、身上保留少量人民幣現金。微信支付是備援時,最怕的不是不會操作,而是銀行端或網路端臨時擋住。
微信支付怎麼開通、綁台灣信用卡?2026 最新步驟教學
實名認證和綁信用卡其實是在錢包「添加銀行卡(Add a Bank Card)」同一個流程裡做完:先填身分資料,再輸入信用卡。在台灣家裡就能操作,不用等到大陸。
實名認證+綁卡:6 個步驟
❶ 下載微信(WeChat)
到 App Store 或 Google Play 搜尋「WeChat」下載。注意是「WeChat」不是「微信」——台灣地區的 App Store 搜「微信」有時候會找不到。
❷ 註冊或登入微信帳號
如果還沒有微信帳號,用台灣手機號碼 +886 註冊一個。已經有帳號的直接登入。
❸ 進入實名認證
打開微信 → 點右下角「我」→「服務」(或「支付與服務」)→ 點「錢包」→「銀行卡(Bank Cards)」→「添加銀行卡(Add a Bank Card)」,讀完微信支付用戶服務協議與隱私政策後按「同意(Agree)」,畫面就會帶你填身分資料。
❹ 填寫台胞證資訊
地區選台灣那一項,證件類型選「台灣居民來往大陸通行證」。接著輸入你台胞證上的姓名和證件號碼。
這裡有個小坑:姓名一定要填台胞證上的簡體字版本。我朋友第一次用繁體字填,系統一直過不了,搞了半小時才發現問題。
❺ 人臉辨識
如果畫面要求做臉部辨識,照指示做就行。記得光線要充足,別戴帽子或口罩;資料順利時通常不會等太久,實際仍以 App 審核提示為準。
❻ 輸入信用卡、完成綁卡
身分資料送出後按「下一步(Next)」輸入信用卡資料,照畫面指示把綁卡做完。發卡銀行如果另外發簡訊驗證碼,台灣門號要收得到,人在台灣時先綁好最保險。
以上是 2026 年 10 月的選單路徑。微信改版常搬選單位置,找不到「服務」或「錢包」時,回到「我」那一頁再找一次通常就有;英文介面可以對照微信幫助中心的外卡設定說明。
微信綁台灣信用卡安全嗎?
這裡只講信用卡這端自己能做的防護,綁卡前先把這三件事做好:
- 驗證碼只自己輸入:綁卡或付款時收到發卡銀行的簡訊驗證碼(OTP),只在自己操作時輸入,任何人來要都不要給。
- 開好刷卡通知、找到鎖卡開關:不少發卡銀行 App 有即時刷卡通知,也能自己暫停卡片;看到不是自己刷的交易,先鎖卡再打客服。
- 綁一張專用卡:挑一張額度不高、主要拿來旅行刷的信用卡,萬一出狀況,影響範圍也比較小。
綁卡被系統拒絕的話,排查順序在下面〈微信支付使用上常見的坑與解決方法〉的 ❷;卡別和海外交易怎麼準備,開頭的結論已經講過。至於要綁哪張卡回饋最多,可以看我整理的海外刷卡神卡比較。
微信支付手續費怎麼算?會被扣多少?
先抓一個原則:微信支付綁國際卡,小額消費通常比較適合;大額消費要先看付款頁費用,再拿支付寶或實體卡比一下。
國際卡單筆人民幣 200 元以下通常可免 3% 交易服務費(WeChat Pay 國際卡手續費公告);第一次綁國際卡的用戶,也可能遇到限期優惠。我的建議是把 ¥200 當分水嶺:早餐、地鐵、小吃這種小額直接掃,超過的先看付款頁有沒有跳出服務費,再決定要不要改用支付寶或實體卡。優惠活動常換,碰到就用,別當成固定規則。
| 付款情境 | 微信支付服務費 | 發卡銀行/卡組織成本 | 我會怎麼做 |
|---|---|---|---|
| 單筆 ¥200 以下 | 通常可免 3% 交易服務費 | 匯率與海外交易手續費依你的信用卡帳單 | 早餐、手搖、地鐵、小吃、超商可先用微信支付小額測試 |
| 單筆超過 ¥200 | 可能收 3%,或依活動/付款頁顯示調整 | 仍要看發卡銀行匯率與海外交易手續費 | 住宿、票券、長途交通先比支付寶、Trip.com 或實體卡 |
| 退款或取消 | 服務費按退款金額比例退還 | 匯差可能不會完全一樣 | 大額訂單盡量選可取消、費用寫清楚的平台 |
比較耐久的判斷是:微信支付/支付寶可能有自己的交易服務費,發卡銀行還會用卡組織匯率與銀行海外交易規則結算。
匯率則是卡組織與發卡銀行在算,微信不決定匯率(上海付款服務指南)。所以付款當下看到的台幣只是估算,我每個月的信用卡帳單出來、月底記帳時,才看得到最後到底付了多少。
💰 這趟旅程你會碰到的四種錢:①微信支付的交易服務費(單筆 ¥200 是分水嶺)②發卡銀行的海外交易手續費 ③卡組織換算的匯率 ④退款時可能拿不回的匯差。四種錢疊起來才是真實成本,我比較付款方式時一定四個一起看,不會只看免不免 3%。
所以我自己的使用策略很簡單:小額、現場、微信小程序場景用微信支付;大額訂房、票券、高鐵或行程,先看支付寶與平台付款選項。
大額的錢我習慣在出發前就先處理掉:住宿用哪個平台訂、用哪張卡付最不吃虧,我整理在大陸訂房攻略:台灣人平台比價與付款眉角;機票則先看台灣直飛大陸有哪些城市、票怎麼買才不繞路。大額先在台灣搞定,到了當地只剩小額掃碼,付款壓力小很多。
如果你還在排住宿和交通,也可以把 Trip.com 的微信支付旅遊整理 當成行前平台操作參考,但手續費和是否可刷,仍以付款頁最後顯示為準。
我自己的順序是:出發前先在 Trip.com 比一輪機票價,住宿進飯店專區把價格和取消條款一次看清楚,跨城市移動就先把火車票在線上訂好——這三筆都用台灣信用卡在平台上結掉,退款條款白紙黑字,出問題也有客服可以追。

微信支付跟支付寶到底怎麼選?
這可能是每個準備去大陸的台灣人最常問的問題了。我兩個都用過,直接跟你說結論:支付寶當主力,微信支付當備援。
把支付工具開通拿去買大陸演唱會門票的話,還要多過一關證件——大陸演唱會門票怎麼買、台胞證哪些場次能用我另外整理了一篇。
為什麼?看這張比較表就清楚了:
| 比較項目 | 支付寶 | 微信支付 |
|---|---|---|
| 台灣信用卡綁定體感 | 我會先試支付寶,流程通常較直覺 | 可用,但更容易受到卡別、銀行風控與帳戶狀態影響 |
| 日常旅遊場景 | 住宿、交通、景區、餐飲多數場景先用它處理 | 小程序點餐、部分店家收款碼與微信生態很重要 |
| 手續費 | 小額通常較友善;大額先看付款頁有沒有跳服務費 | 單筆 ¥200 以下通常免 3%;超過先看付款頁 |
| 發卡銀行成本 | 依卡組織匯率與銀行海外交易規則 | 依卡組織匯率與銀行海外交易規則 |
| 買火車票(12306) | 我會建議先試支付寶;卡關就改平台代訂 | 付款頁有微信選項才用,我不會排第一順位 |
| 叫車(滴滴) | 直接付款 | 直接付款 |
| 景區線上訂票 | 多數支援 | 部分支援 |
| 微信小程序點餐 | 不能用 | 可以 |
| 紅包、轉帳 | 不行(綁外卡) | 不行(綁外卡) |
| 社交整合度 | 低 | 高(聊天+支付一體) |
如果只看「第一次去大陸旅遊要降低付款卡關機率」,我仍會把支付寶放主力。支付寶綁海外銀行卡一樣只能做中國大陸日常消費,轉帳、紅包這類金融功能不支援,跟微信支付綁外卡的限制很接近。台灣卡我也在支付寶綁過、用過幾次,但主力一直是十幾年前在上海辦的招商、工商銀行卡;綁大陸卡和綁台灣卡,能用的功能差了一大截。
差別在於旅遊平台、交通與景區付款時,支付寶的入口常常更直覺;微信支付則補小程序和部分店家情境。
但微信有一個支付寶取代不了的優勢:小程序生態。
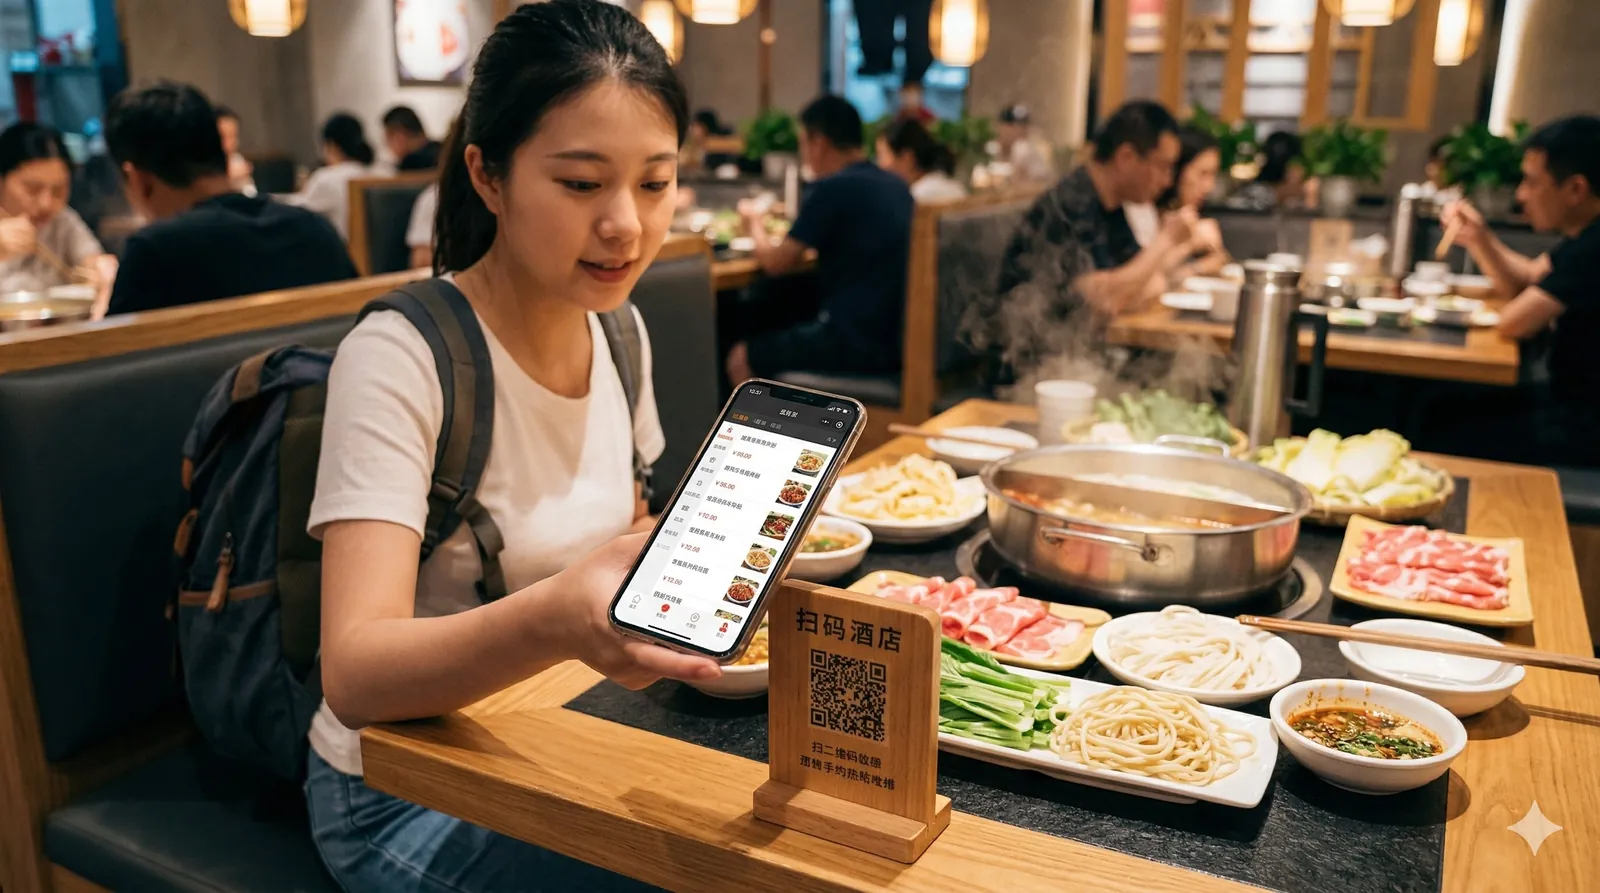
我在成都吃串串香的時候,店家整個點餐系統都在微信小程序上。你掃店裡的 QR Code 會直接跳到微信小程序,選菜、下單、付款全在裡面完成。這時候支付寶再強大也使不上力,只能靠微信支付。
類似的情況在大陸還不少。很多餐廳、咖啡廳(尤其連鎖品牌)都改用微信小程序點餐;國際卡綁好 Weixin Pay 之後,中國大陸的商戶、街邊小店到生活服務場景都掃得了,小程序這一塊正好是支付寶補不上的。
這就是我不建議只開支付寶的原因:微信支付不是主力,但在小程序和微信生態裡,常常會變成你避免付款卡關的備援。
我的付款排序:支付寶處理住宿、交通、景區與大部分掃碼;微信支付處理小程序點餐、微信限定收款碼與朋友傳來的店家連結;現金與實體卡只當保底。這樣商業動線清楚,也不會把所有風險壓在單一 App 上。
所以我的建議是:
❶ 一定要開通的:支付寶。我會把住宿、交通、景區與大多數掃碼付款先交給它。如果你看了我的支付寶開通教學,先在台灣把資料準備好,通常不會太久。
❷ 強烈建議也開通的:微信支付。當你遇到微信限定場景的時候,它就是你的救命稻草。
❸ 如果真的只能選一個?選支付寶。實在不行,遇到微信限定的店家,拜託同行朋友幫忙掃碼再算錢,雖然有點不方便但還是能解決。
微信支付使用上常見的坑與解決方法
根據社群討論和我自己的經驗,整理幾個台灣人最常遇到的問題:
台灣卡不能轉帳、發紅包,想給大陸親友錢,電匯怎麼匯最省我算過了。
❶ 實名認證一直失敗
多半是姓名格式、證件號碼或帳戶狀態問題。台胞證上的名字要照簡體字版本輸入,繁體字可能不認;另外確認台胞證號碼有沒有打錯,這個最基本但也最容易出包。
❷ 綁卡被系統拒絕
微信綁卡比支付寶更容易受到卡別、銀行風控與帳戶狀態影響。建議先試 Visa 信用卡,不行再試 Mastercard;金融卡(debit card)如果一直失敗,就改用信用卡當主方案。
❸ 付款時跳出「交易受限」
有可能是你的信用卡銀行端攔截了海外交易。出發前打電話或用銀行 App 確認海外交易、3D 驗證、簡訊 OTP 都能正常使用。我朋友就是因為沒做這步,到了上海第一天信用卡就被鎖,現場打國際電話解鎖搞了快半小時。
❹ 微信小程序掃碼後跳不出來
有時候微信小程序會卡住或載入很慢,通常是網路問題。確保你的大陸上網方案連線穩定。如果用 VPN 的話,試試切換到大陸節點或暫時關掉 VPN,因為有些小程序偵測到 VPN 連線會不給過。
❺ 忘記支付密碼
微信 →「我」→「服務」→「錢包」→ 右上角「⋯」→「支付管理」→「修改支付密碼」,按流程重設就行。
沒有台胞證怎麼辦?微信官方的證件清單第一項其實是護照
前面每一段都預設你手上已經有台胞證,但台胞證還沒辦好的人,其實還有一條路:微信可用的證件裡,排第一個的是護照,台胞證反而跟港澳通行證、居住證擠在同一行(微信官方幫助中心的外卡設定說明)。
網路上的教學幾乎都直接跳過護照這條路,但對臨時要出差、台胞證又來不及辦的人,這條路很實用。
| 證件 | 英文名稱 | 台灣人的實際情況 |
|---|---|---|
| 護照 | Passport | 清單第一項。用護照做身分驗證時,系統會要求你上傳護照影本 |
| 台胞證(台灣居民來往大陸通行證) | Mainland Travel Permit … for … Taiwan Residents | 最多人走的路,也是前面幾節在講的那一條 |
| 台灣居民居住證 | Residence Permit … for … Taiwan Residents | 在大陸長住、工作、就學的人才辦得到,短期旅客通常沒有 |
| 外國人永久居留身分證 | PRC Foreign Permanent Resident ID Card | 台灣人一般用不到,列出來只是讓你確認自己不在這一格 |
但我要把話講清楚,免得你到了現場才發現不對:清單上有護照,不等於你在 App 裡把地區選成台灣之後,證件類型的下拉選單一定會給你護照這個選項,這兩件事不一樣。我自己一直用台胞證五年卡,沒走過護照這條路;換成是我手上只有護照,會照下面這個順序排風險:
❶ 手上已經有台胞證:直接用台胞證,別想太多。這是資料最不容易被打回、客服也最好處理的一條。
❷ 沒有台胞證、行程又趕:照官方流程一路走到「證件類型」那一步,看選單有沒有護照。有就填護照,接著會跳出上傳護照影本的通知,把證件頁拍清楚傳上去。
❸ 選單沒給護照、或審核沒過:不要在原地一直重試。先把支付寶那條路開起來,換一點現金,實體 Visa/Mastercard 帶著出門,這趟就先這樣過。回台灣有空再把台胞證辦掉——首來族、落地簽與一般辦理的差別我另外寫過一篇,最快的那條比多數人以為的快。
順帶把一個很常被誤傳的點釘死:不需要中國大陸(+86)門號,用你原本的國際門號就行,條件只有一個——它收得到簡訊驗證碼。所以真正該擔心的從來不是門號,是你人在大陸的時候,台灣號碼的簡訊到底進不進得來。我自己去大陸主力用中華電信漫遊,台灣門號的驗證碼照收;這也是為什麼我一定在出發前就把漫遊、eSIM 與 WiFi 分享器怎麼選決定好,而不是落地才想辦法。
綁國際卡的額度到底是多少?出發前先記這三個數字
前面手續費那節講的是「單筆 200 元」這條分水嶺,額度則是另一組數字(微信官方外卡使用指南)。訂房、買票這種金額,很容易在你完全沒預期的地方撞到上限,所以我排行程前會先把這三個數字記下來:
| 項目 | 官方數字 | 什麼時候會撞到 |
|---|---|---|
| 單筆上限 | 人民幣 6,500 元 | 約新台幣 3 萬上下。單筆高價住宿、名牌、3C 最容易卡住 |
| 每月累計上限 | 人民幣 50,000 元 | 純旅遊很難用到;長差、陪讀、跑業務的人要留意 |
| 每年累計上限 | 人民幣 65,000 元 | 一年只比一個月多 15,000,常跑大陸的人其實很快就見底 |
| 交易服務費 | 單筆 200 元以下免收,超過收 3% | 退款時服務費依退款金額按比例退還 |
| 匯率 | 依卡組織與發卡銀行結算 | 微信不決定匯率,帳單出來才是最終數字 |
注意這一組是「綁國際卡」的額度,跟綁大陸銀行卡不是同一套規則。另外,騰訊 2024 年 4 月宣布過完成身分驗證的國際用戶單筆上限最高可到 5,000 美元、年度最高 5 萬美元,跟上面這三個數字對不起來。兩組數字打架時,我排行程一律照小的那組來算,寧可保守,也不要在櫃台前才發現刷不過。年上限只比月上限多人民幣 15,000 元這件事最容易被忽略:如果你一年跑三、四趟,又習慣把住宿也刷微信,很可能第三趟就開始被擋。這種時候大陸銀行開戶那條路的投資報酬率才會浮出來。
👉 還沒打算開戶的話,住宿這種大額就別留給微信:我在台灣訂大陸飯店都是用 Trip.com 查房價、刷台灣信用卡付台幣先結掉,不經過微信,自然不受它的額度限制。
📌 重點整理:微信的證件清單第一項是護照,不是台胞證——但台灣籍在 App 選單裡不一定看得到護照選項,所以有台胞證就用台胞證,沒有就照流程試護照,同時把支付寶和現金準備好。額度記三個數字:單筆 6,500、月 50,000、年 65,000(人民幣)。
常見問題 FAQ
沒有台胞證可以開通微信支付嗎?
可以試,但別把整趟行程賭在上面。微信可用的證件是「護照,或港澳台居民來往內地通行證/居住證」——護照確實在清單裡,用護照驗證時會要求上傳護照影本。
但台灣籍使用者在 App 選完地區後,證件選單不一定會出現護照。所以我的順序是:有台胞證就用台胞證,沒有就照流程試護照,同時把支付寶、現金與實體卡準備好。完整對照寫在上面〈沒有台胞證怎麼辦〉那一節。
還沒有台胞證的話,我會建議趁首來族免證件費這段期間(到 2027 年 12 月 31 日)先辦起來;代辦通路的服務費另計,送件前先問清楚收多少。
微信支付在台灣能用嗎?
這篇講的是台灣旅客到中國大陸使用微信支付。綁外卡後主要用於中國大陸境內日常消費;台灣本地商店、餐廳與多數線上購物不適用。這點跟支付寶的旅客外卡場景很像。
微信支付跟 WeChat Pay HK 一樣嗎?
不一樣。WeChat Pay HK 是香港版,有獨立的錢包系統。台灣用戶用的是微信支付(大陸版),兩者的功能範圍、手續費規則都不同。別下錯 App 了。
大陸銀行卡開戶後微信支付有什麼不同?
差很多。如果你綁定的是大陸銀行卡,微信支付功能範圍會明顯完整很多,通常可處理轉帳、收紅包與錢包餘額等功能;但手續費、限額與銀行規則仍要以微信支付和銀行當下提示為準。所以如果你經常往返兩岸,確實值得考慮在大陸開個銀行帳戶;但如果只是偶爾旅遊一兩次,綁台灣信用卡通常就夠用了。
微信支付的每日消費上限是多少?
沒有「每日」上限,綁國際卡看的是三個累計級距:單筆上限人民幣 6,500 元、每月累計 50,000 元、每年累計 65,000 元。騰訊 2024 年 4 月宣布過完成身分驗證的國際用戶單筆最高可到 5,000 美元、年度最高 5 萬美元,兩組數字對不起來;我排行程時一律照小的那組來算。
要注意年上限只比月上限多 15,000 元,常跑大陸的人很容易在第三、四趟撞到。實際能不能過還會受身分驗證狀態、卡片與風控影響;大額住宿、票券或購物,我會先看付款頁,再準備支付寶、現金或實體卡備援。
一般旅遊消費可先以 App 顯示為準;如果是大額住宿、票券或購物,我會先看付款頁,再準備支付寶、現金或實體卡備援。
該不該直接辦一張大陸銀行卡?
綁台灣信用卡的微信支付有天花板:只能付款、收不了轉帳紅包,大額還可能被收 3% 服務費。要不要往上解一層,我的判斷很簡單:
| 你是哪種人 | 我的建議 | 下一步 |
|---|---|---|
| 一兩年才去一次的純旅遊 | 不用辦,台灣信用卡+支付寶備援就夠 | 照本文流程開通即可 |
| 常出差、探親、一年跑好幾趟 | 值得辦,轉帳、紅包、錢包餘額全解鎖 | 看大陸銀行開戶全攻略,把綁卡限制一次解決 |
| 需要在大陸收款、跟朋友拆帳 | 綁外卡做不到,一定要大陸卡 | 先開戶辦卡,再回來綁微信 |
兩個都搞定,在大陸消費就不會卡住了
回到開頭說的:微信支付是你的備援方案,但這個備援你真的需要。
綁好卡之後最常被問的是「那能不能在拼多多買東西寄回台灣」。可以,但付款、運費和退貨各有一道坎,拼多多台灣人怎麼買那篇我一步一步拆過。
我自己的使用頻率大概是支付寶佔八成、微信支付佔兩成。但那兩成都是關鍵時刻——微信小程序點餐、某些自動販賣機只吃微信、少數攤販只掛微信收款碼。如果那兩成沒搞定,可能就是站在餐廳裡餓著肚子乾著急的時候。
出發前把支付寶和微信支付都開通好,再搞定大陸上網,你的行前準備就完成一大半了。更多大陸旅遊的完整準備事項,可以看看我們的入境準備攻略和大陸旅遊完整指南。
祝你在大陸玩得開心、付款不卡關!
延伸閱讀
- 支付寶怎麼用?台灣人開通、綁卡、實名認證一次搞定(2026最新教學)
- 台灣人大陸上網怎麼解決?VPN、eSIM、WiFi 分享器完整評比
- 台灣人去大陸要準備什麼?2026 最新入境規定 + 行前清單
- 大陸旅遊完整攻略:台灣人必看的實用指南